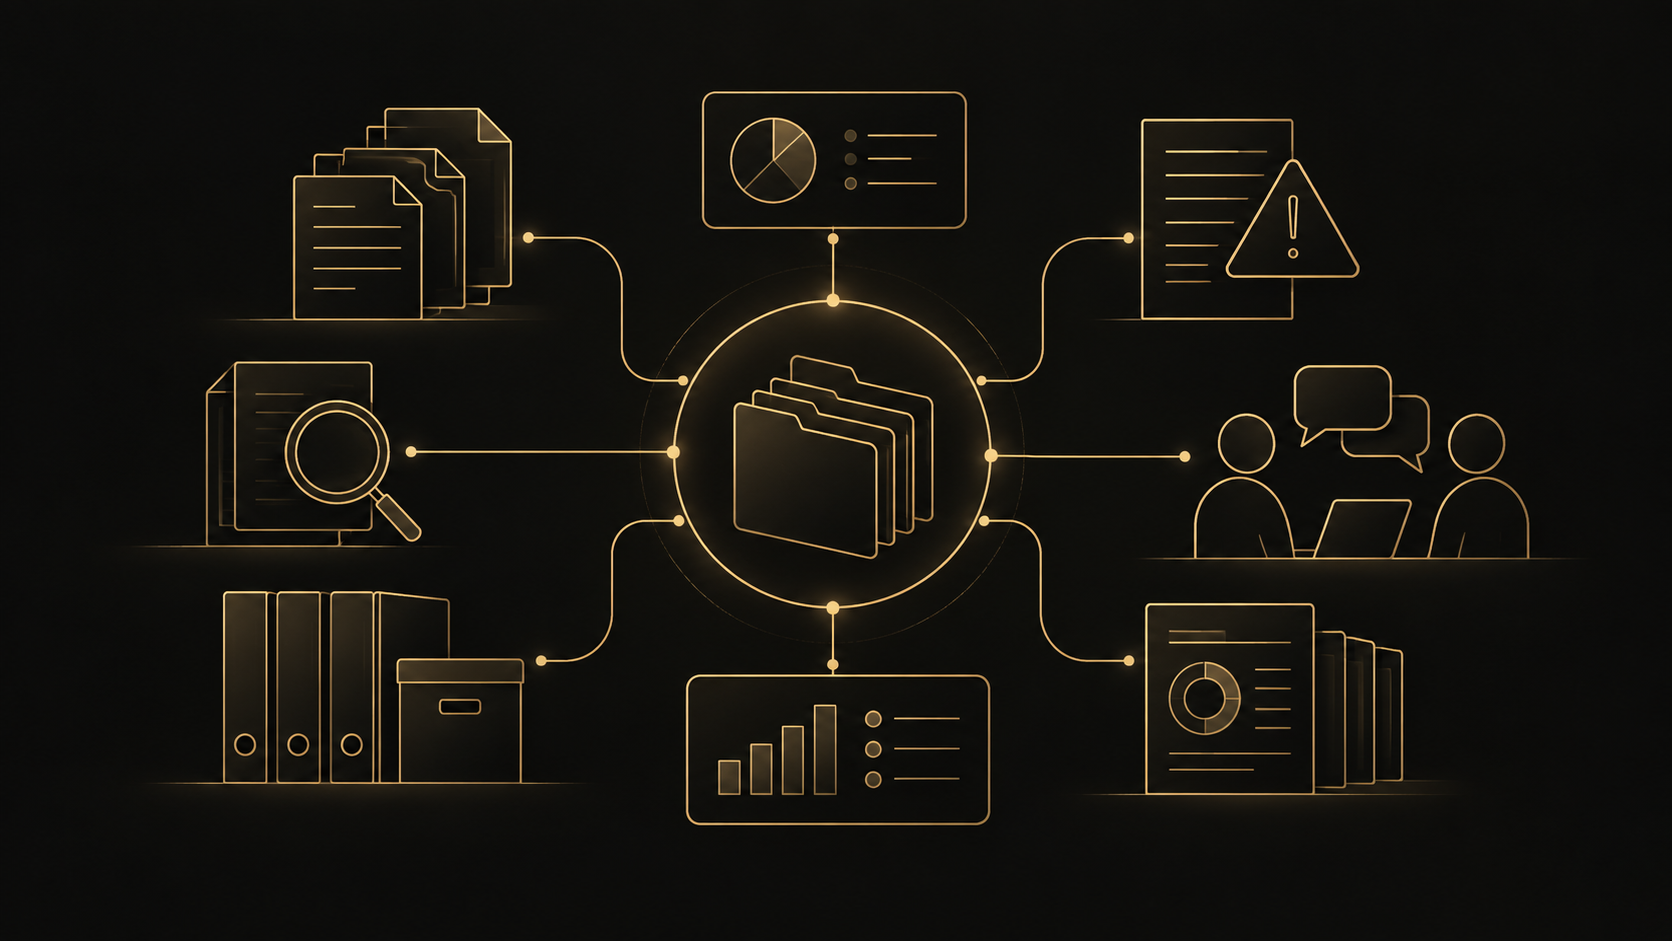
Uma boa contabilidade deve fazer mais do que enviar guias: precisa organizar documentos e informações, conferir rotinas fiscais e obrigações, acompanhar a folha quando aplicável, apresentar demonstrativos e explicar o que merece atenção. Assim, o empresário entende melhor o próprio cenário e busca orientação antes de decidir sobre regime, contratação, retirada ou mudanças na operação.
O que uma contabilidade organizada entrega no dia a dia?
A entrega começa pela organização das informações que sustentam a contabilidade. O escritório precisa saber quais documentos e dados receberá, em que formato, com que frequência e quem será responsável por cada etapa. Sem essa base, a guia pode até ser enviada, mas o empresário perde visibilidade sobre as informações que levaram àquele resultado.
Na prática, o acompanhamento pode incluir:
- recebimento e organização de documentos da empresa;
- registro e classificação das movimentações que fazem parte da escrituração;
- conciliação entre documentos, registros e informações financeiras disponíveis;
- conferência de notas fiscais e dados necessários às apurações, quando aplicável;
- controle de obrigações e pendências relacionadas à atividade;
- elaboração ou apresentação de demonstrativos e relatórios previstos no escopo;
- comunicação dos pontos que precisam de documento, confirmação ou análise profissional.
A página de Assessoria Contábil da Perez Contabilidade descreve a contabilidade consultiva como um serviço que reúne escrituração, demonstrações, conciliações, relatórios gerenciais e reuniões para apoiar decisões. O que será entregue, com que frequência e por quem deve ser definido no escopo contratado.
| Entrega | O que o empresário pode acompanhar |
|---|---|
| Organização contábil | Quais documentos foram recebidos, registrados ou ficaram pendentes. |
| Conferência fiscal | Quais informações sustentam as apurações e quais pontos precisam de confirmação. |
| Obrigações | Quais entregas se relacionam à atividade, ao regime e ao período analisado. |
| Demonstrativos e relatórios | Quais números foram apresentados e qual pergunta de gestão eles ajudam a esclarecer. |
| Orientação | Quais mudanças ou decisões devem ser analisadas antes de serem executadas. |
Como a conferência fiscal e das obrigações ajuda a evitar surpresas de processo?
A conferência torna mais visível a relação entre documentos, operações, apurações e obrigações. Ela não elimina fiscalização, erro ou mudança de regra, nem substitui a análise do caso concreto. Seu papel é permitir que pendências, divergências e informações faltantes sejam identificadas dentro da rotina combinada.
Considere um exemplo geral: uma empresa começa a prestar um serviço diferente do que realizava até então. Antes de emitir documentos e manter a nova operação, vale reunir as informações sobre a atividade, o local da operação e a forma de faturamento para que o escritório avalie o que muda no acompanhamento. A conclusão depende dos dados reais e das regras vigentes.
Outro exemplo é uma nota cancelada, uma devolução ou uma receita recebida de maneira diferente do habitual. Esses fatos podem exigir conferência dos registros e dos documentos relacionados. Informar o ocorrido ao escritório no momento adequado ajuda a manter a apuração baseada em dados completos; não é uma garantia de resultado ou de ausência de exigências.
Quando folha, pró-labore e setor pessoal entram no acompanhamento?
Folha e pró-labore entram quando a empresa tem empregados, remuneração de sócios ou outra rotina de pessoal incluída no escopo. Nessa situação, documentos, datas, alterações e informações trabalhistas precisam conversar com os registros contábeis e com as obrigações correspondentes.
O acompanhamento do setor pessoal pode envolver admissões, férias, afastamentos, desligamentos, remunerações e encargos, sempre conforme a situação da empresa e o serviço contratado. A contabilidade não deve presumir que toda empresa precisa da mesma rotina: o ponto inicial é informar quem trabalha no negócio, como as remunerações são tratadas e quais eventos ocorreram no período.
Um exemplo simples é a intenção de contratar a primeira pessoa para a equipe. Antes de confirmar a contratação, o empresário pode perguntar quais documentos serão necessários, quais responsabilidades ficam com a empresa e quais etapas entram no atendimento. Essa conversa geral não substitui a avaliação trabalhista e contábil profissional do caso.
Que demonstrativos e leituras ajudam o empresário a decidir?
Demonstrativos contábeis e relatórios gerenciais transformam registros em informação para análise. Um demonstrativo mostra uma posição ou um período conforme os critérios aplicáveis; um relatório gerencial pode organizar números para responder a uma pergunta da gestão. A utilidade depende da qualidade dos dados, da periodicidade e do escopo definido entre as partes.
Em vez de receber apenas um arquivo, o empresário pode buscar clareza sobre perguntas como:
- Quais receitas foram registradas no período?
- Quais custos, despesas ou compromissos precisam ser acompanhados?
- Há diferença entre o que foi projetado e o que aconteceu?
- Que informação ainda falta para interpretar os números?
- Que mudança na operação deve ser comunicada ao escritório?
Isso não significa que um relatório determine sozinho a melhor decisão. A leitura precisa considerar o contexto do negócio, as premissas utilizadas e os limites da informação disponível. Quando houver impacto fiscal, trabalhista, contábil ou financeiro, a análise deve ser feita por profissional habilitado com acesso aos dados necessários.
Em quais situações vale buscar orientação antes de agir?
A orientação é especialmente útil quando uma decisão pode mudar documentos, obrigações, folha, registros ou a forma como a empresa se apresenta. Alguns exemplos gerais são:
- iniciar uma atividade ou alterar o modo de prestar um serviço;
- abrir uma nova unidade ou mudar informações cadastrais;
- contratar, desligar ou alterar a remuneração de alguém;
- comprar um bem relevante, assumir uma dívida ou mudar a forma de recebimento;
- avaliar uma mudança de regime ou de enquadramento;
- distribuir resultados, retirar valores dos sócios ou reorganizar responsabilidades;
- perceber uma divergência em nota, documento, registro ou relatório.
A pergunta adequada não é apenas “qual guia devo pagar?”. Também pode ser “que informação precisa ser analisada antes desta decisão?” ou “qual documento devo enviar para que o escritório avalie o cenário?”. A resposta depende da atividade, dos dados e das regras vigentes.
Como avaliar serviços de contabilidade para empresas em Campo Grande/MS?
Ao comparar serviços de contabilidade para empresas, comece pelo escopo e não apenas pelo nome da entrega. Uma assessoria contábil precisa deixar claro quais rotinas serão acompanhadas, quais documentos o cliente deve enviar, como as pendências serão comunicadas, quem participa de cada etapa e o que fica fora do serviço.
Algumas perguntas ajudam a organizar a conversa:
- A escrituração, as conciliações, os demonstrativos e os relatórios estão incluídos?
- Como serão conferidos documentos, notas e informações da operação?
- O atendimento inclui folha e setor pessoal ou essa rotina é contratada separadamente?
- Como o escritório sinaliza pendências e solicita confirmações?
- Haverá reuniões ou outra forma de explicar os números e as decisões?
- Quais são os responsáveis, os canais de atendimento e os limites do escopo?
Para aprofundar critérios gerais de contratação, veja também como escolher um escritório de contabilidade em Campo Grande. A comparação deve considerar a complexidade da empresa e as entregas desejadas; o conteúdo sobre quanto custa um contador para empresa em Campo Grande ajuda a entender por que escopo e contexto importam, sem transformar um valor isolado em regra.
Também é possível avaliar como será o atendimento. Reuniões presenciais, canais digitais, envio de documentos e acompanhamento remoto podem fazer parte de combinações diferentes. Para esse critério, confira o que considerar entre contabilidade presencial ou online em Campo Grande.
Como a Perez Contabilidade apresenta a assessoria contábil?
Na página institucional consultada em 12 de setembro de 2026, a Perez Contabilidade apresenta a assessoria contábil como contabilidade consultiva para empresas, com escrituração, demonstrações, conciliações, relatórios gerenciais e reuniões para apoiar decisões. Essa descrição informa a oferta institucional e não representa uma promessa de resultado nem substitui a definição do escopo para cada empresa.
Se a empresa busca discutir organização, acompanhamento e leitura das informações, pode conhecer a assessoria contábil para sua empresa. A conversa inicial deve esclarecer o momento do negócio, os documentos disponíveis, as responsabilidades e as análises necessárias antes de qualquer contratação ou decisão.
Checklist: o que uma boa contabilidade deve acompanhar?
- documentos e informações recebidos, registrados ou pendentes;
- receitas, notas e ocorrências que mudaram a rotina do período;
- obrigações relacionadas à atividade e ao enquadramento, conforme aplicável;
- folha, pró-labore e eventos de pessoal, quando houver;
- demonstrativos, relatórios e perguntas que precisam de explicação;
- mudanças na operação que devem ser comunicadas antes de sua execução;
- responsáveis, canais, frequência e limites do escopo contratado;
- pontos que dependem de análise contábil, fiscal, trabalhista ou financeira profissional.
Perguntas frequentes
O trabalho do contador se resume ao envio de guias?
Não. Dependendo do escopo, o acompanhamento pode envolver organização, escrituração, conciliações, conferência de informações, obrigações, demonstrativos, relatórios e reuniões de análise. O que está incluído deve ser definido entre a empresa e o escritório.
O que é um contador consultivo?
É o profissional ou equipe que, além de executar rotinas contábeis previstas, ajuda a explicar informações e pontos de atenção para a gestão. A orientação deve partir dos dados da empresa e não substitui uma análise profissional específica quando a decisão tiver efeitos contábeis, fiscais, trabalhistas ou financeiros.
A folha sempre faz parte da assessoria contábil?
Não necessariamente. Folha, pró-labore e setor pessoal dependem da situação da empresa e do escopo contratado. Pergunte quais eventos serão acompanhados, quais documentos serão necessários e quais responsabilidades permanecem com o empregador.
Como saber se os serviços de contabilidade para empresas são adequados?
Compare as entregas concretas: documentos solicitados, rotinas conferidas, obrigações acompanhadas, relatórios, reuniões, responsáveis, canais e limites do atendimento. A adequação depende da atividade, da complexidade e das necessidades reais da empresa.
Fontes consultadas
As informações institucionais foram consultadas em 12 de setembro de 2026. Regras e obrigações podem mudar; decisões sobre o caso concreto devem ser analisadas por profissional habilitado.